
Równe prawa podatkowe po transkrypcji małżeństwa jednopłciowego. Domański podpisał interpretację
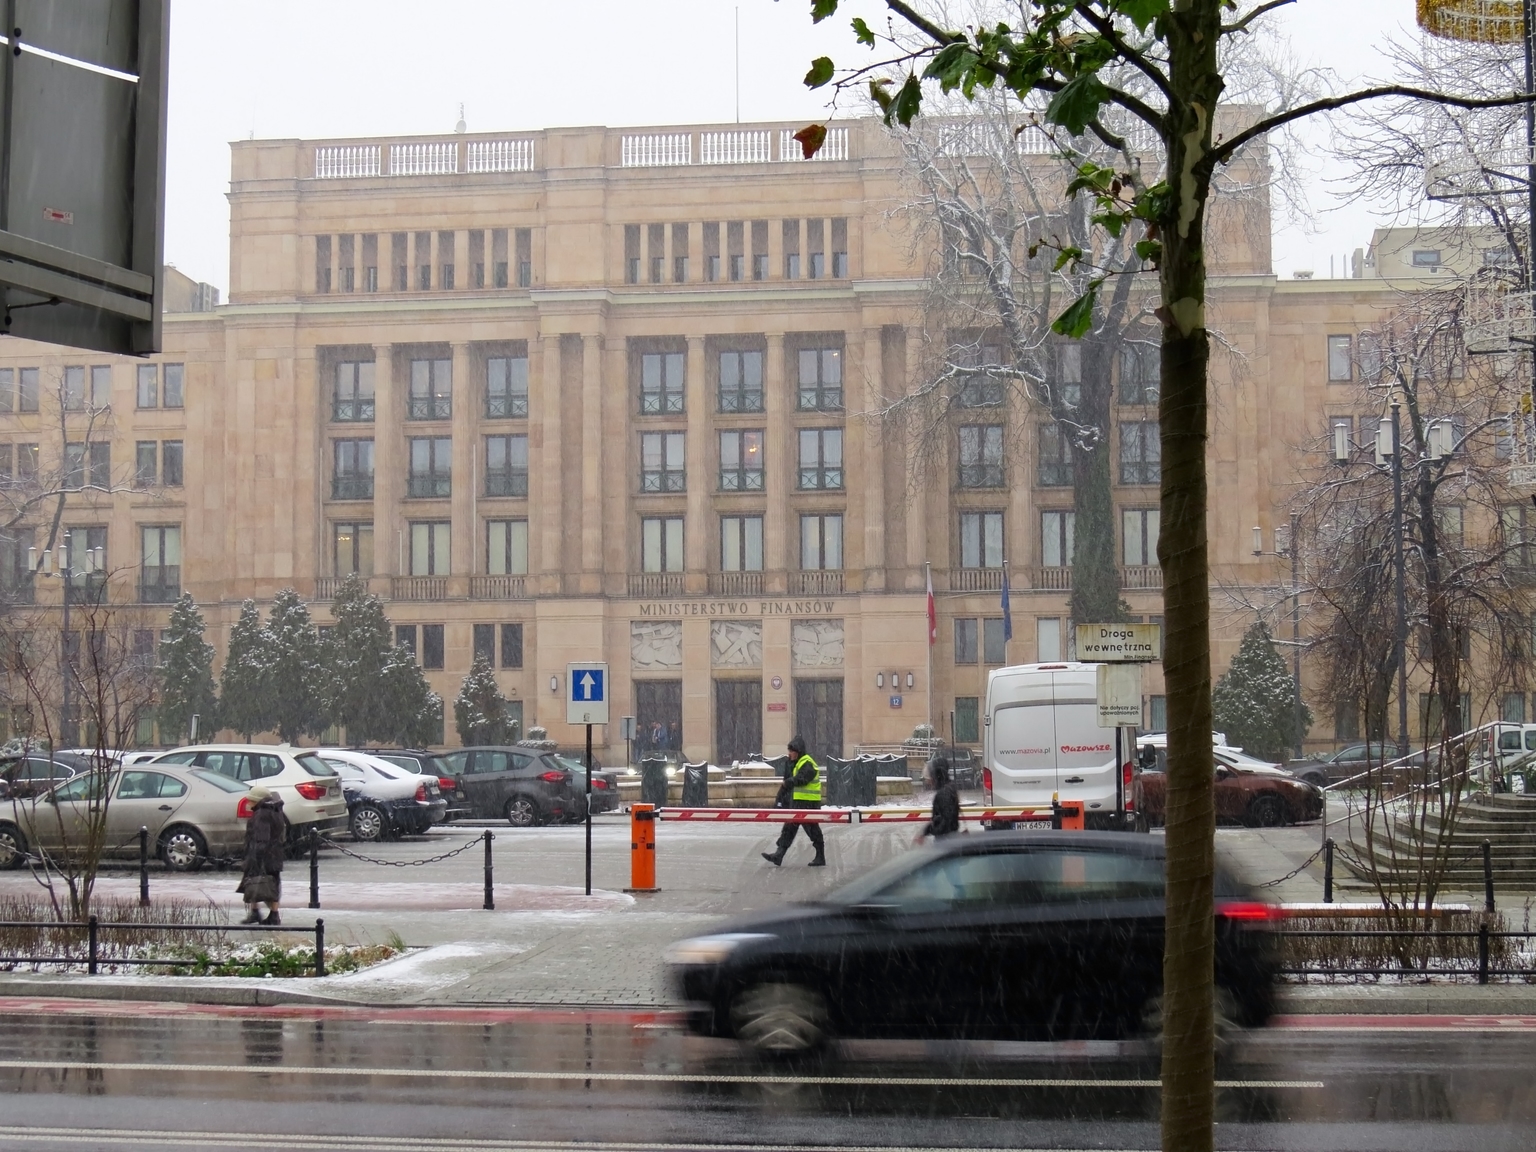
Gmach Ministerstwa Finansów przy ul. Świętokrzyskiej w Warszawie, 30 listopada 2017 r. Zdjęcie archiwalne, ilustracyjne. (Ilustracja poglądowa.)
Minister finansów i gospodarki Andrzej Domański podpisał 24 września 2026 r. interpretację ogólną dotyczącą podatków małżeństw osób tej samej płci. Jak wynika z komunikatu Ministerstwa Finansów, obywatele Unii Europejskiej, którzy legalnie zawarli takie małżeństwo w innym państwie UE i uzyskali transkrypcję aktu do polskiego rejestru stanu cywilnego, mają być traktowani przez organy podatkowe na takich samych zasadach jak małżonkowie różnej płci.
Decyzja dotyczy zarówno uprawnień, jak i obowiązków. Samo uznanie statusu małżonka nie zwalnia ze spełnienia warunków konkretnej preferencji podatkowej. Resort zaznacza, że urzędy muszą badać okoliczności poszczególnych spraw. Nowe stanowisko ma ujednolicić praktykę administracji w sytuacji, w której do polskiego rejestru trafiają zagraniczne akty małżeństw jednopłciowych.
Wspólny PIT, spadki i darowizny
TOK FM wskazuje, że praktyczne znaczenie interpretacji obejmuje możliwość wspólnego rozliczenia podatku dochodowego oraz korzystania ze zwolnień dotyczących spadków i darowizn. W rozmowie z reporterką Anną Gmiterek-Zabłocką mecenas Paweł Knut ocenił, że dostęp do ekonomicznej ochrony związanej z małżeństwem może zachęcić pary jednopłciowe do formalizacji związków. Jest to ocena skutków decyzji, a nie zapowiedź automatycznego przyznania każdej parze wszystkich ulg.
Pełny dokument MF pokazuje, że znaczenie statusu małżonka wykracza poza roczne zeznanie PIT. Wymienia między innymi możliwość zapłacenia podatku za współmałżonka, odmowę zeznań w charakterze świadka oraz zasady odpowiedzialności za zobowiązania podatkowe. Minister uzasadnia, że praw i powiązanych z nimi obowiązków nie można stosować wybiórczo. Wspólne rozliczenie nie może więc oznaczać korzystania wyłącznie z preferencji przy pominięciu odpowiedzialności za wspólny dług.
Dlaczego liczy się transkrypcja
Transkrypcja polega na przeniesieniu treści zagranicznego aktu do polskiego rejestru. W interpretacji MF wyjaśnia, że czynność ta potwierdza małżeństwo zawarte wcześniej. Dlatego przy określaniu skutków podatkowych co do zasady uwzględnia się datę ślubu, a nie dopiero datę wpisu w Polsce. Jednocześnie dokument nie przesądza skutków aktów dotyczących małżeństw zawartych w państwach spoza UE.
Dokument wyraźnie wskazuje też na warunek wspólności majątkowej przy wspólnym opodatkowaniu dochodów. Małżonkowie muszą wykazać, że taka wspólność między nimi istnieje. W razie wątpliwości potrzebne mogą być dodatkowe dokumenty zagranicznych organów albo rozstrzygnięcie sądu. Sam wpis aktu do rejestru nie zastępuje zatem ustalenia wszystkich okoliczności wymaganych do zastosowania ulgi; reguła ta dotyczy również małżeństw zawartych zgodnie z polskim prawem.
Od wyroku TSUE do praktyki urzędów
Punktem odniesienia jest wyrok Trybunału Sprawiedliwości UE z 25 listopada 2025 r. w sprawie C-713/23. Postępowanie dotyczyło Jakuba Cupriaka-Trojana i Mateusza Trojana oraz odmowy uznania ich małżeństwa. Trybunał rozpatrywał sytuację obywateli, którzy skorzystali ze swobody przemieszczania się, zawarli małżeństwo w innym państwie członkowskim i chcieli korzystać z uznania tego stanu rodzinnego w kraju pochodzenia.
W sentencji TSUE wskazał, że krajowy brak możliwości zawarcia małżeństwa jednopłciowego nie uzasadnia odmowy uznania takiego związku w opisanej sytuacji. Jeżeli transkrypcja jest jedyną przewidzianą drogą skutecznego uznania, państwo nie może jej wykluczać z tego powodu. Interpretacja podatkowa jest kolejnym etapem określania praktycznych skutków uznania zagranicznego małżeństwa.
Trybunał rozróżnił przy tym uznawanie małżeństwa zawartego za granicą od krajowych zasad jego zawierania. Obowiązek respektowania statusu uzyskanego przez obywateli korzystających ze swobody przemieszczania nie oznacza obowiązku wprowadzenia małżeństw jednopłciowych do prawa krajowego. Państwa muszą jednak wykonywać swoje kompetencje z poszanowaniem prawa Unii.
Według depeszy PAP opublikowanej przez „Rzeczpospolitą” istotny był również wyrok Naczelnego Sądu Administracyjnego z marca 2026 r. Redakcja przypomina, że od 23 sierpnia obowiązuje rozporządzenie dotyczące transkrypcji. Wcześniej respektowanie uprawnień takich małżonków zadeklarował ZUS; opisanym przykładem jest zasiłek opiekuńczy przy konieczności opieki nad chorym współmałżonkiem.
Spór o sposób wprowadzenia zmian
Interpretację skrytykował szef gabinetu prezydenta Paweł Szefernaker. Jak relacjonuje Niezalezna.pl, zarzucił rządowi zrównywanie statusu małżeństw i związków jednopłciowych decyzją administracyjną, bez odpowiedniej zmiany ustawowej. Przedstawił też zarzut niezgodności tego działania z konstytucją. Jest to stanowisko przedstawiciela Kancelarii Prezydenta, nie rozstrzygnięcie sądu dotyczące wydanego dokumentu.
Ministerstwo Finansów uzasadnia swoje działanie potrzebą wykonania orzeczenia TSUE i zapewnienia jednolitego stosowania podatków. Ogłoszona 24 września interpretacja opisuje sposób traktowania określonej grupy małżeństw już zawartych za granicą. Jej praktyczny zakres wyznaczają jednocześnie transkrypcja, unijny charakter sprawy oraz warunki poszczególnych przepisów podatkowych.